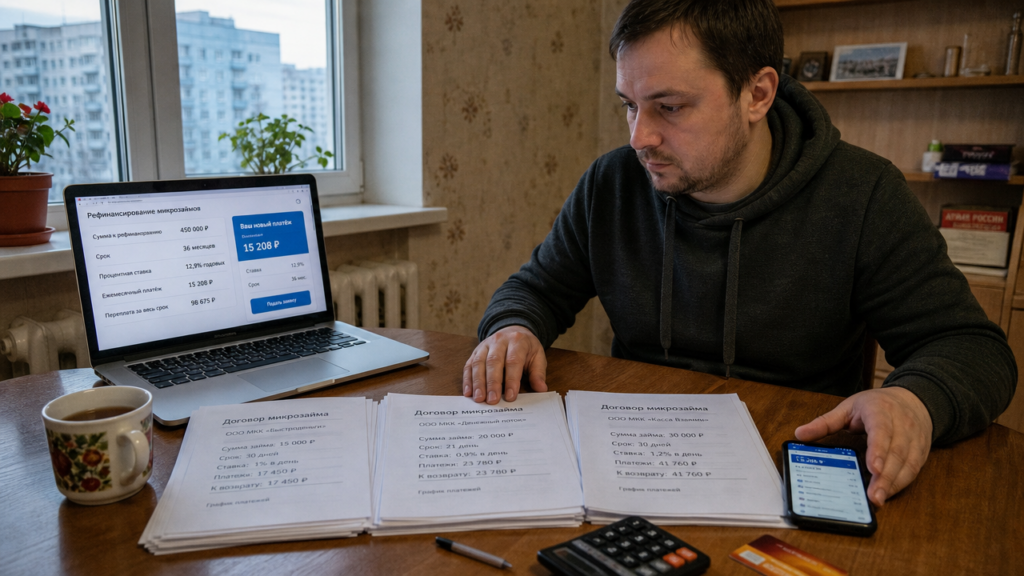
После завершения банкротства шесть месяцев назад появились новые микрозаймы: 40 000 рублей в первой МФО, 50 000 рублей с пролонгацией и 30 000 рублей по акции 0% на 30 дней. Общий долг 120 000 рублей. На экране сервис предлагает рефинансирование микрозаймов после банкротства онлайн под 5% годовых и обещает решение за 3 минуты. До отправки паспортных данных проверьте, какая ставка, переплата и срок будут указаны в договоре.
Что означает рефинансирование микрозаймов после банкротства онлайн
Рефинансирование заменяет несколько обязательств одним кредитом. Для 120 000 рублей это один платёж вместо трёх. После банкротства запись о процедуре хранится в кредитной истории 7 лет. Банк видит такую запись и без залога или зарплатного проекта скорее откажет, чем одобрит 5% годовых. Рекламная ставка от 4 до 7 процентов не равна реальной: в договоре часто появляется комиссия за выдачу, страхование или повышенная ставка от 15 до 20% годовых.
Пример: кредит 120 000 рублей под 18% годовых на 36 месяцев даёт ежемесячный платёж 4 338 рублей и переплату 36 200 рублей. Если оставить те же 120 000 рублей в микрозайме под 0,8% в день на 12 месяцев, проценты по простой ставке составят 350 400 рублей. Итог возврата 470 400 рублей. Разница с банковским рефинансированием составляет 314 300 рублей в пользу кредита с проверкой дохода.
Микрозаймы не требуют подтверждения дохода, выдаются новым клиентам до 30 000 рублей, повторным до 80 000 рублей. Для долга 120 000 рублей одного нового займа не хватит, а несколько коротких займов создают риск просрочки.
Почему микрозаймы онлайн под бешеный процент не заменяют рефинансирование
Акция 0% на карту действует на первый заём до 30 000 рублей и на срок до 30 дней. Если долг не погашен точно в срок, кредитор может начислить проценты по условиям договора. При ставке 0,8% в день на 30 000 рублей за 30 дней проценты составят 7 200 рублей, вернуть нужно 37 200 рублей. Диапазон от 0,2 до 0,8% в день означает простую годовую ставку от 73 до 292%. Замена банковского рефинансирования на микрозаймы онлайн под бешеный процент повышает долг, а не снижает его.
После банкротства МФО могут одобрять заявки с минимальным пакетом документов и мгновенным переводом на карту. Это свойство микрозайма, а не преимущество для должника. Три займа по 30 000 рублей под 0,8% в день за 30 дней дают общий платёж по процентам 21 600 рублей. Такие обязательства быстро возвращают человека в долговую яму, потому что повторное банкротство доступно не раньше чем через 5 лет после предыдущего.
Таблица расчёта: 120 000 рублей после банкротства
| Вариант | Условия | Платёж или итог | Риск и ограничение |
|---|---|---|---|
| Микрозайм 120 000 рублей под 0,8% в день, 12 месяцев | Простая ставка 292% годовых | Итог 470 400 рублей | Просрочка увеличивает долг, звонки кредиторов, испорченная кредитная история |
| Микрозайм 120 000 рублей под 0,5% в день, 12 месяцев | Простая ставка 182,5% годовых | Итог 339 000 рублей | Акционные условия часто действуют только на первый заём |
| Онлайн-рефинансирование с заявленной ставкой 7%, фактической 20% годовых, 60 месяцев | Комиссия и страхование увеличивают полную стоимость | Платёж 3 180 рублей, итог 190 800 рублей | Возможен залог жилья, потеря имущества при пропуске платежей |
| Банковский потребительский кредит на закрытие МФО, 18% годовых, 36 месяцев | Требуется подтверждение дохода | Платёж 4 338 рублей, итог 156 200 рублей | Отказ из-за записи о банкротстве, нужен залог или зарплатный проект |
| Повторное банкротство через суд | Стоимость около 107 000 рублей, срок 9-10 месяцев | Списание долга при подтверждении невозможности платить 60 месяцев | Повторная процедура раз в 5 лет, запрет на должность директора 3 года, обязанность уведомлять кредиторов о банкротстве |
Для долга 120 000 рублей банковский кредит под 18% на 3 года выгоднее микрофинансовых вариантов. Но после банкротства банк может отказать. Тогда подача заявок в десять МФО не решает проблему, а создаёт новые обязательства по ставке до 292% годовых.
Какие действия защищают после банкротства
Первое действие: закажите кредитную историю в бюро. Проверьте, как записана процедура банкротства и какие долги остались. Второе действие: запросите в банке полную стоимость кредита в рублях, а не только процентную ставку. Для 120 000 рублей под 20% годовых на 60 месяцев платёж составит 3 180 рублей, переплата 70 800 рублей. Добавьте к этой сумме комиссию за выдачу и страхование, если они включены в договор.
Третье действие: не платите предоплату за «одобрение» онлайн. Требование денег до выдачи кредита должно насторожить. Четвёртое действие: при долге 300 000 рублей сравните микрозайм и банковский кредит. Микрозайм под 0,8% в день создаёт проценты 72 000 рублей за 30 дней на сумму 300 000 рублей. Потребительский кредит под 18% годовых на 60 месяцев даёт ежемесячный платёж 7 618 рублей.
Если банк отказал, а повторное банкротство недоступно до истечения 5 лет, сначала проконсультируйтесь с финансовым управляющим, а не оформляйте новый микрозайм. После банкротства каждый новый микрозайм под 0,8% в день останется с вами на срок до 365 дней и превратится в долг, который нельзя включить в предыдущую процедуру. Для суммы 120 000 рублей переплата только по простой ставке за год составит 350 400 рублей. Это цена «быстрого решения» за 3 минуты.